U hebt uw bedrijfsidee, maar nog geen financieel plan voor uw BV in België? Een BV oprichten in België vraagt verschillende essentiële stappen, en een van de belangrijkste is het opstellen van een degelijk en realistisch financieel plan. Dit document is niet alleen verplicht voor de oprichting van uw vennootschap, het is ook doorslaggevend om een notaris, een bank of een investeerder te overtuigen van het potentieel van uw project.
In sectoren zoals de bouw, de horeca of de automobielsector, die aanzienlijke investeringen vragen en soms hogere economische risico's inhouden, kan een goed opgebouwd financieel plan het verschil maken tussen een geslaagde lancering en een voortijdige mislukking.
In dit artikel leggen we concreet uit waarvoor dit document dient, wat het moet bevatten, wat de specifieke kenmerken per sector zijn en hoe u de meest voorkomende fouten vermijdt.
Waarom is een financieel plan vereist om een BV op te richten?
Het financieel plan is een verplicht document dat bij de oprichting van een BV aan de notaris wordt voorgelegd. Het moet aantonen dat de vennootschap minstens tijdens haar eerste drie activiteitsjaren correct kan functioneren. Het beschermt ook de oprichter: bij een snel faillissement zal de rechter dit plan raadplegen om na te gaan of de onderneming bij haar oprichting leefbaar was.
Het is dus een essentieel juridisch element, maar ook een strategisch instrument om de relevantie van het project te toetsen voordat u tijd en geld begint te investeren.
Wanneer moet u het voorbereiden?
Het moet worden opgesteld vóór de ondertekening van de notariële akte. De meeste banken, investeerders of professionele partners zullen het eisen om uw dossier te bestuderen. Zonder dit document is de oprichting van een BV niet mogelijk.
Wat moet een volledig financieel plan bevatten?
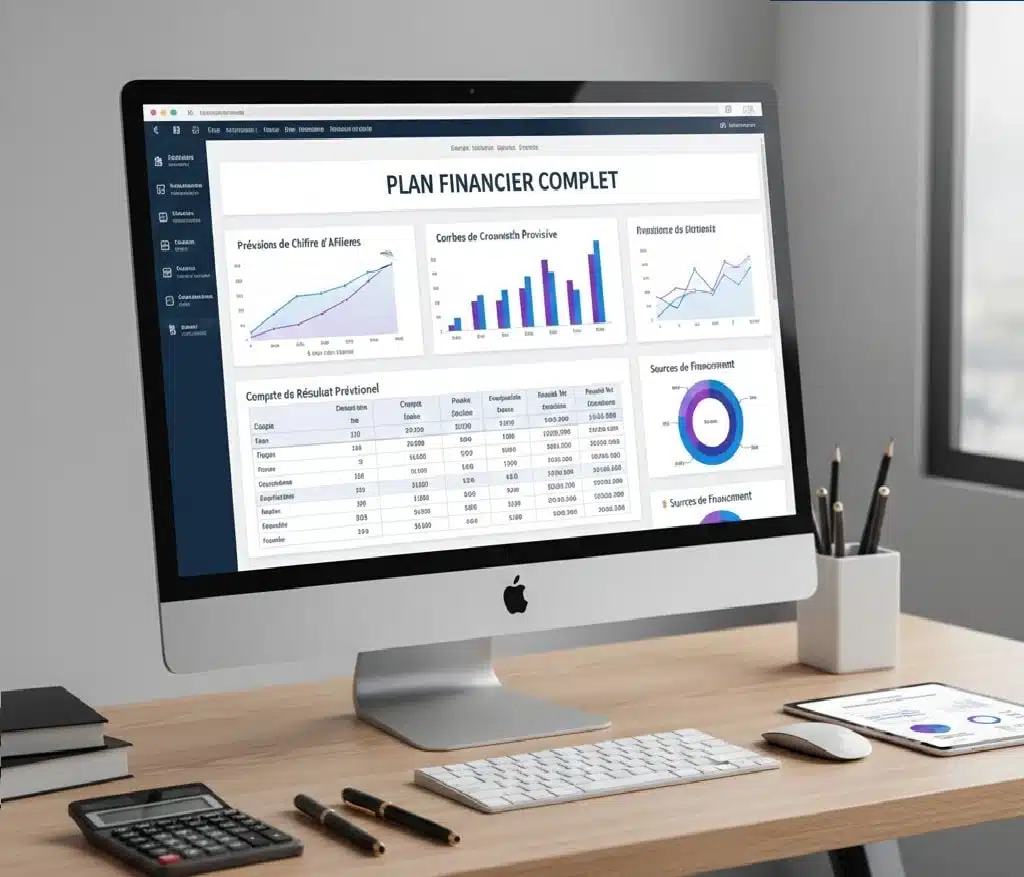
Een goed opgebouwd financieel plan moet duidelijk, gestructureerd en realistisch zijn. Het is niet de bedoeling om ideale cijfers na te streven, maar om aan te tonen hoe de onderneming zich tijdens haar eerste drie jaren zal ontwikkelen.
De essentiële onderdelen
- Een gedetailleerde voorstelling van het project en de activiteit
- De marktstudie en de concurrentie
- De analyse van de doelgroep
- De omzetprognoses
- De berekening van de marges, vaste en variabele kosten
- De initiële investeringen (materiaal, voertuig, machines, inrichting…)
- De behoefte aan bedrijfskapitaal
- Het maandelijkse liquiditeitsplan
- Het break-evenpunt
- De mogelijke risico's en de oplossingen bij moeilijkheden
De aanvullende documenten
- Offertes van leveranciers
- Tarifering en berekening van de verkoopprijs
- Marketingstrategie
- Eventueel organigram
Een nauwkeurig financieel plan geeft antwoord op de vraag die alle partners zich stellen: zal de onderneming kunnen overleven en groeien?
De bijzonderheden per sector
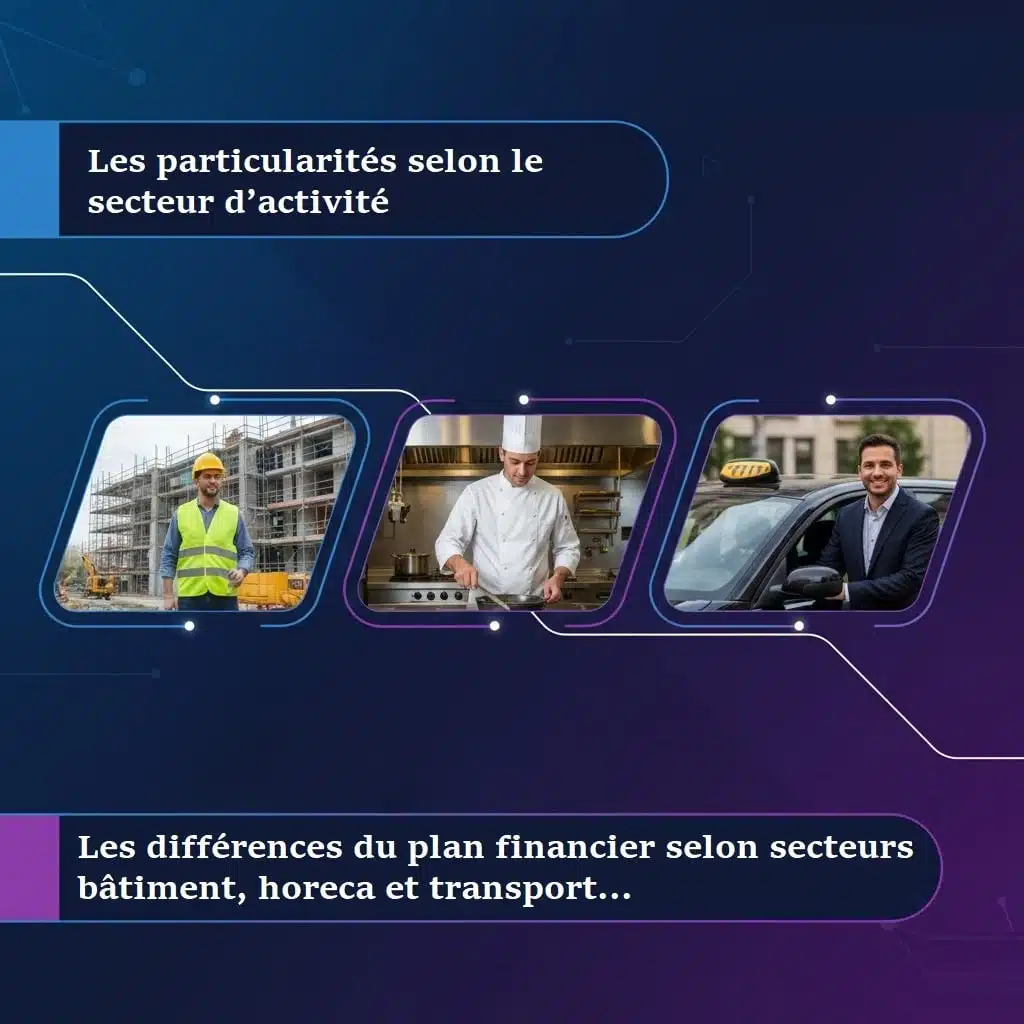
Sommige sectoren vragen een specifieke aanpak, omdat de investeringen, marges en risico's enorm verschillen.
Financieel plan voor een BV in de bouw
In deze sector zijn de materiaalkosten vaak al van bij de start aanzienlijk. U moet rekening houden met:
- De aankoop of leasing van voertuigen (bestelwagens, aanhangwagens)
- Het professionele gereedschap
- De verplichte verzekeringen, met name de verzekering beroepsaansprakelijkheid en de verzekering tienjarige aansprakelijkheid
- De arbeidskosten en de onderaanneming
- Periodes met weinig werk en seizoensschommelingen
- De soms lange betalingstermijnen van klanten
Het grootste risico waarop u in de bouw moet anticiperen, is de liquiditeit. Heel wat ondernemers gaan failliet, niet door een gebrek aan klanten, maar door een gebrek aan liquide middelen.
Financieel plan voor een BV in de horeca (restaurant, café, snackbar of foodtruck)
Deze sector kenmerkt zich door hoge lasten en soms onstabiele marges. U moet onder meer rekening houden met:
- De huur van het pand en de volledige inrichting
- Het keukenmateriaal en de decoratie
- De aanwerving en de lonen van het personeel
- De vergunningen en de hygiënenormen van het FAVV
- Het voorraadbeheer en de rotatie van bederfelijke producten
De grootste moeilijkheid in de horeca ligt in het dagelijkse beheer en de afhankelijkheid van het aantal bezoekers. De rendabiliteitssimulatie moet zeer realistisch zijn.
Financieel plan automobiel / transport / taxi / garage
In de automobielsector zijn de belangrijkste financiële posten:
- De aankoop van voertuigen of langetermijnleasing
- De beroepsverzekeringen
- Brandstof, onderhoud en herstellingen
- De vergunningen (met name taxi- of VVB-nummerplaten)
- Software, reservatieplatformen en marketing
Voor een taxiactiviteit moet u het volgende berekenen:
- Aantal ritten per dag
- Gemiddelde prijs per rit
- Dagelijks aantal kilometers
- Rendabiliteit per dag en per seizoen
Een onvoldoende gedetailleerd financieel plan kan leiden tot een automatische weigering door het ondernemingsloket of de bank.
Om de essentiële onderdelen van een professioneel financieel plan beter te visualiseren, volgt hier een overzichtstabel die is afgestemd op de bouw, de horeca en de automobielsector.
| Kernelementen van het financieel plan | Verplichte inhoud | Concrete voorbeelden per sector | Strategisch doel |
|---|---|---|---|
| Financiële prognoses over 36 maanden | Raming van omzet, uitgaven, marge, winst | Bouw: aantal werven per maand. Horeca: aantal couverts per dag. Taxi: aantal ritten per dag | De leefbaarheid van het project nagaan en banken & notaris geruststellen |
| Maandelijks liquiditeitsplan | Beheer van inkomende / uitgaande geldstromen | Bouw: betalingstermijn klant 30-60 dagen. Horeca: sterke seizoensgebondenheid. Taxi: brandstof + onderhoud | Anticiperen op kritieke periodes en de continuïteit waarborgen |
| Break-evenpunt (rendabiliteitsdrempel) | Berekening van de minimale omzet om rendabel te zijn | Bouw: 6 werven/maand. Horeca: 70 klanten / dag. Taxi: 14 ritten / dag | De minimale maandelijkse doelstelling bepalen om verlies te vermijden |
| Initiële investeringen | Materiaal, voertuigen, machines, inrichting | Gereedschap, bestelwagen, professionele keuken, taxivoertuig | De totale financieringsbehoefte bij de start berekenen |
| Marketing- & commercieel plan | Strategie voor klantenwerving | Google Ads, sociale media, mond-tot-mondreclame, partnerschappen | Omzet genereren vanaf de eerste weken |
| Risicoanalyse & oplossingen | Pessimistisch/gematigd/optimistisch scenario | Geannuleerde werven, minder bezoekers, voertuigpanne | De geloofwaardigheid versterken en voorbereid zijn op het onvoorziene |
Hoe berekent u het break-evenpunt?
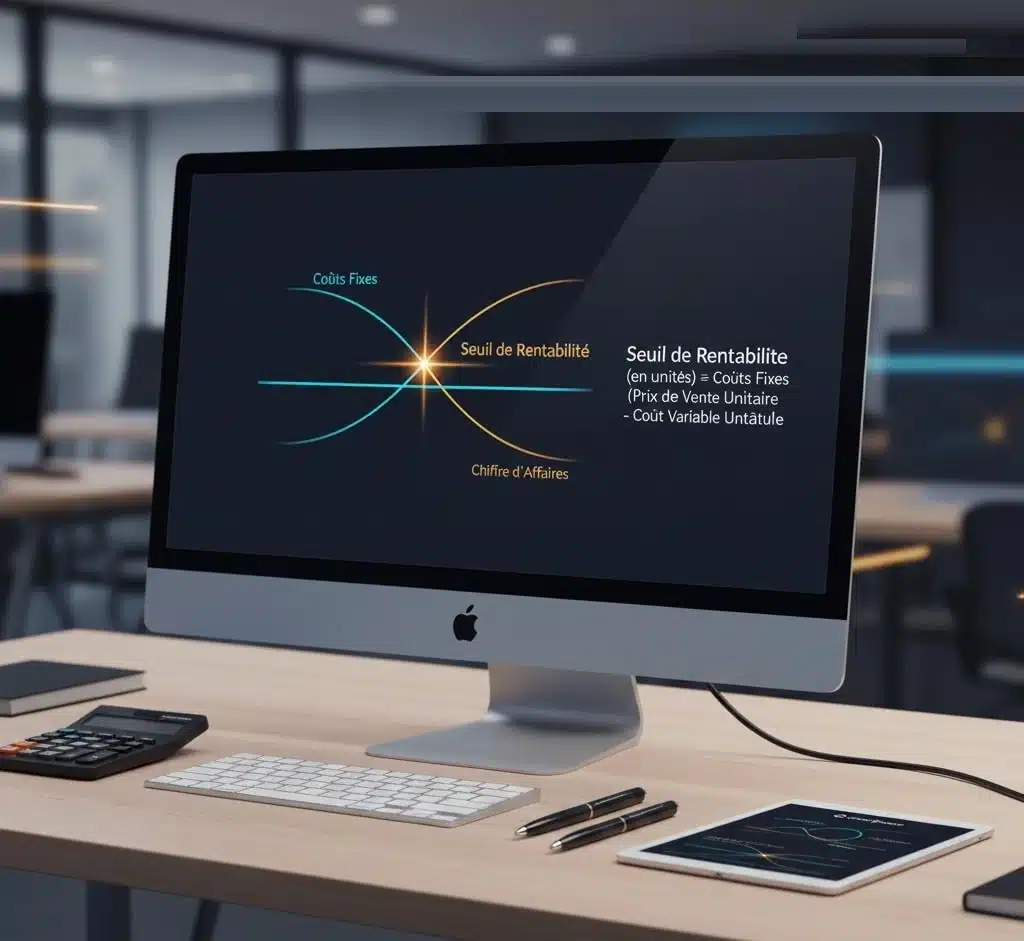
Het break-evenpunt geeft aan hoeveel u moet verkopen om financieel evenwicht te bereiken.
Vereenvoudigde formule: (Vaste kosten + variabele kosten) ÷ winstmarge
Enkele voorbeelden:
- Bouw: minimaal aantal werven per maand
- Horeca: gemiddelde prijs x aantal klanten per dag
- Taxi: aantal ritten per dag nodig om de kosten te dekken
Een onderneming die haar break-evenpunt niet kent, stevent recht op verlies af.
Veelgemaakte fouten om te vermijden
- De werkelijke uitgaven onderschatten
- De omzet overschatten
- Geen veiligheidsmarge inbouwen
- Te lage prijzen hanteren uit angst om klanten te verliezen
- Vergeten de impact van de btw en de sociale bijdragen te berekenen
- Geen rekening houden met periodes zonder inkomsten
Een goed financieel plan steunt op eerlijkheid en ervaring, niet op optimisme.
Welk budget moet u voorzien om een BV te starten, per sector?
| Sector | Gemiddelde investering |
|---|---|
| Bouw | Materiaal + voertuig + verzekeringen = hoog |
| Horeca | Pand + inrichting + personeel = zeer hoog |
| Automobiel | Voertuig + verzekering + vergunning = variabel |
De gemiddelde administratieve kosten:
- Notaris: € 1.300 - € 1.600
- Publicatie in het Belgisch Staatsblad: ± € 300
- Inschrijving in de KBO via een ondernemingsloket: € 109
- Activering van het btw-nummer: ± € 81
- Domiciliëring van de onderneming in een businesscenter: € 720 excl. btw per jaar (in plaats van € 959)
- Optie vestigingseenheid: + € 450 per kwartaal
Waarom laat u zich best begeleiden door een expert?
Een financieel plan opstellen vraagt een goede beheersing van financiële analyse en van de wettelijke verplichtingen. Verkeerde keuzes maken of bepaalde punten over het hoofd zien, kan leiden tot een administratieve weigering of tot snelle moeilijkheden.
Professionele begeleiding helpt u om:
- Tijd te winnen
- Dure fouten te vermijden
- Uw financiële strategie te optimaliseren
- Uw financiële partners gerust te stellen
Hoe OmniSpace u kan helpen om uw BV op te richten in België
Bij OmniSpace begeleiden we ondernemers bij alle stappen van de oprichting van hun onderneming, met inbegrip van de voorbereiding van het financieel plan, de oprichting van de BV en de domiciliëring van de maatschappelijke zetel in Vlaanderen.
Wij bieden:
- Domiciliëring van de maatschappelijke zetel in Vlaanderen, erkend door de FOD Economie
- Postbeheer via scan
- Een gedeelde werkruimte en een vergaderzaal
- Een volledige administratieve opvolging
- Persoonlijke begeleiding op basis van ervaring
📍 Adres: Lange Eikstraat 84A, 1970 Wezembeek-Oppem
Ontdek meer artikels over het oprichten van een onderneming in Vlaanderen.